
Attualità
Se l’Italia fosse la Cina: radiografia di un collasso economico immediato – If Italy were China: an X-ray of an immediate economic collapse



Se l’Italia fosse la Cina: radiografia di un collasso economico immediato
di Marco Andreozzi
Gli analisti internazionali supportano ampiamente l’idea che l’impatto reale delle problematiche strutturali su PIL e disoccupazione in Cina sia peggiore rispetto a quanto mostrano dalle statistiche governative, pur preoccupanti. Il quadro descritto mette a nudo una fragilità sistemica e un avvitamento economico recessivo e prolungato nel tempo. Rispetto al PIL ufficiale, il debito pubblico vale il 100% e quello totale il 315%. Le società-veicolo finanziarie regionali sono da tempo veicoli di accumulo di debiti occulti, ormai evidenti dall’esplosione dei crediti deteriorati per salvare le banche, mentre i governi locali non hanno più entrate dalla vendita dei terreni. Per far meglio comprendere la realtà del Paese rispetto alla percezione corrente, influenzata anche da italiani che testate giornalistiche e radiotelevisive considerano purtroppo “esperti di Cina”, può essere interessante ribaltare sulla dimensione italiana i dati macroeconomici ufficiali cinesi.
1. Innanzitutto, se in Italia tali società controllate da Regioni e Comuni stessero accumulando titoli tossici e crediti inesigibili per mascherare il fallimento delle banche territoriali, queste ultime sarebbero “istituti zombie”: impossibilitate a prestare denaro, bloccherebbero gli investimenti industriali, provocando un’ondata generalizzata di fallimenti aziendali. Gli enti locali perderebbero la loro principale fonte di sostentamento locale (oltre a parte delle entrate dal bollo-auto) e taglierebbero immediatamente i servizi essenziali: sanità regionale, trasporti pubblici, manutenzione delle strade e asili nido verrebbero azzerati. Lo Stato centrale dovrebbe intervenire, ma, con quel livello di spesa pubblica, non avrebbe i margini per farlo.
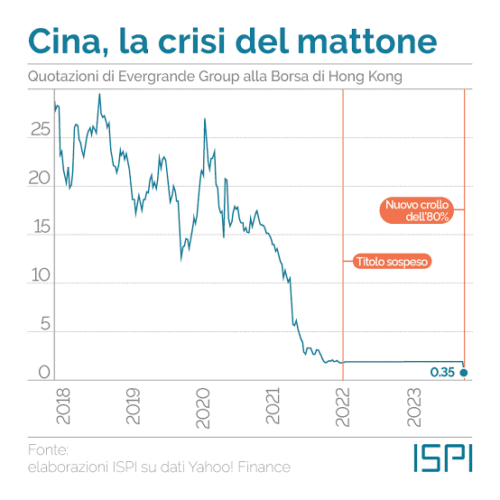
2. In Cina, il 70% della ricchezza è nel mattone, ma il valore delle case è crollato del 30% (picchi superiori al 50% nelle città minori) a partire dal massimo registrato nel 2021 e ci sono 20 milioni di case incompiute. Il patrimonio immobiliare italiano è stimato in circa 6.000 miliardi di euro: un crollo analogo polverizzerebbe 1.800 miliardi di euro, i consumi privati – 60% del PIL – collasserebbero e l’Italia entrerebbe in recessione deflazionistica.
3. In Cina servono 6 euro di nuovo credito per generare 1 solo euro di PIL (Urbanomics). Il PIL italiano al 2025 si aggira attorno a 3.000 miliardi di euro, con un debito pubblico vicino al 140%. Se il debito aggregato (Stato, imprese, famiglie) valesse il 315% – ovvero oltre 9.000 miliardi di euro invece di 6300 – i mercati internazionali rifiuterebbero di finanziare il Bel Paese. Senza il controllo della Banca Centrale nazionale (gestita dalla Banca Centrale Europea), l’Italia andrebbe in bancarotta tecnica. Inoltre, se le banche dovessero prestare 6 euro per produrre 1 euro di crescita, il sistema creditizio smetterebbe semplicemente di erogare denaro, congelando mutui e prestiti alle imprese sane.
4. La Cina maschera il collasso anche registrando un surplus commerciale di 1.000 miliardi di euro, dato dal riversare all’estero media tecnologia a basso costo. Se l’Italia implementasse una politica di prezzi stracciati, esportando principalmente verso l’Europa, subirebbe la recessione a livello UE.
La Cina galleggia in questa palude perché il regime controlla tutti i media, le banche e la moneta, sebbene, almeno dal 2018, studi internazionali e anche cinesi dimostrino che i dati di crescita economica reale sono stati “truccati” fin dagli anni Ottanta, e più tangibilmente dal 2012, portando il PIL realistico alla metà dei numeri ufficiali, se la matematica non è un’opinione. Segnale forte della situazione disastrata cinese è l’emorragia di capitali del 2025, senza precedenti dall’inizio delle rilevazioni nel 2006: circa 1.000 miliardi di dollari (Bloomberg), che ha portato il regime a nuove misure draconiane di controllo. In Italia (ma è un discorso a parte), il dato preoccupante è il valore degli investimenti esteri che nel 2025 è sceso ad appena 2,8 miliardi di euro, da 38,9 miliardi del 2023. Ad ogni modo, nella situazione in cui si trova la Cina con i vincoli europei del Patto di Stabilità e della Banca Centrale, l’Italia subirebbe una crisi sistemica peggiore di quella greca del 2011, caratterizzata da disoccupazione di massa, blocco dei conti correnti e commissariamento internazionale della spesa pubblica. Proteste e disordini per le strade?
If Italy were China: an X-ray of an immediate economic collapse
by Marco Andreozzi
International analysts largely support the view that the actual impact of structural issues on China’s GDP and unemployment is worse than what government statistics—concerning as they already are—would suggest. The picture that emerges reveals systemic fragility and a prolonged, recessionary economic downward spiral. Relative to official GDP, public debt stands at 100%, and total debt at 315%. Regional financial vehicles have long served as repositories for hidden debt—a fact now laid bare by the explosion of non-performing loans incurred to bail out banks—at a time when local governments can no longer rely on revenue from land sales. To better grasp the reality of the situation in China—as opposed to the prevailing perception, often shaped also by individuals whom Italian media outlets unfortunately label as “China experts”—it is instructive to project these official Chinese macroeconomic figures onto the Italian context.
1. First of all, if, in Italy, companies controlled by regions and municipalities were accumulating toxic assets and uncollectible debts to mask the insolvency of local banks, the latter would effectively become “zombie institutions.” Unable to lend money, they would stifle industrial investment, triggering a widespread wave of corporate bankruptcies. Local authorities would lose their primary source of local revenue (in addition to a portion of proceeds from vehicle registration taxes) and would be forced to immediately slash essential services: regional healthcare, public transport, road maintenance, and daycare facilities would all be wiped out. The central government would need to intervene, but. given the current level of public spending, it would lack the fiscal space to do so.
2. In China, 70% of wealth is tied up in real estate; however, property values have plummeted by 30%—with drops exceeding 50% in smaller cities—since their 2021 peak, and there are 20 million unfinished housing units. Italy’s real estate assets are valued at approximately 6 trillion euros; a similar collapse would wipe out 1.8 trillion euros, causing private consumption—which accounts for 60% of GDP—to crater and pushing Italy into a deflationary recession.
3. In China, 6 euros of new credit are required to generate just 1 euro of GDP (Urbanomics). Italy’s GDP by 2025 stands around 3 trillion euros, with a public debt-to-GDP ratio near 140%. If the aggregate debt (comprising the state, businesses, and households) were to reach 315%—amounting to over 9 trillion euros rather than 6.3 trillion—international markets would refuse to finance the Bel Paese. Without the backing of a national central bank (the European Central Bank is the master), Italy would face technical bankruptcy. Furthermore, if banks were required to lend 6 euros to produce 1 euro of growth, the credit system would effectively cease to function, freezing mortgages and loans to otherwise healthy businesses.
4. China masks its collapse by, among other things, posting a trade surplus of 1 trillion euros—achieved by flooding foreign markets with low-cost, mid-range technology. If Italy were to implement a policy of rock-bottom pricing, exporting primarily to the rest of Europe, it would trigger a recession across the entire EU.
China remains afloat in this quagmire because the regime controls all media, banks, and the currency—even though international and also domestic Chinese studies have shown, at least since 2018, that real economic growth figures have been “maked-up” since the 1980s (and more tangibly since 2012). If the math is to be trusted, the realistic GDP is only half of the official figures. A stark indicator of China’s disastrous situation is the capital flight seen in 2025—unprecedented since tracking began in 2006—amounting to approximately $1 trillion (Bloomberg) and prompting the regime to impose new, draconian control measures. In Italy—a separate matter, to be sure—a concerning trend is the value of foreign investment, which plummeted to just €2.8 billion in 2025, down from €38.9 billion in 2023. In any case, should Italy be in China’s current state (compounded by the European constraints of the Stability and Growth Pact and the European Central Bank), she would face a systemic crisis even worse than Greece’s in 2011—one characterized by mass unemployment, the freezing of bank accounts, and international oversight of public spending. Street protests and unrest?
Marco Andreozzi, è Dottore in Ingegneria Meccanica, Economia/Amministrazione (Politecnico di Torino). Tecnologo industriale e specialista del settore energetico, proviene da esperienze professionali in cinque multinazionali in Italia e paesi extra-europei, e come direttore generale da un quarto di secolo; nomade digitale dal 2004 al 2019, e’ sinologo, parla correntemente il mandarino e in Cina e’ stato docente a contratto.
Marco Andreozzi, is a Doctor in Mechanical Engineering, Economics/Administration (Polytechnic of Turin). Industrial technologist and specialist in the energy sector, he comes from professional practices in five corporates in Italy and non-European countries, and as managing director for a quarter of a century; digital nomad from 2004 to 2019, he is a sinologist, speaks fluent Mandarin and was a visiting professor in China.


