
Attualità
L’energia è argomento da bar? Parte 3: Liberare Terna dalla Borsa per salvare le bollette – Is Energy a Bar-Talk Topic? Part 3: Taking Terna off the stock exchange to save on utility bills

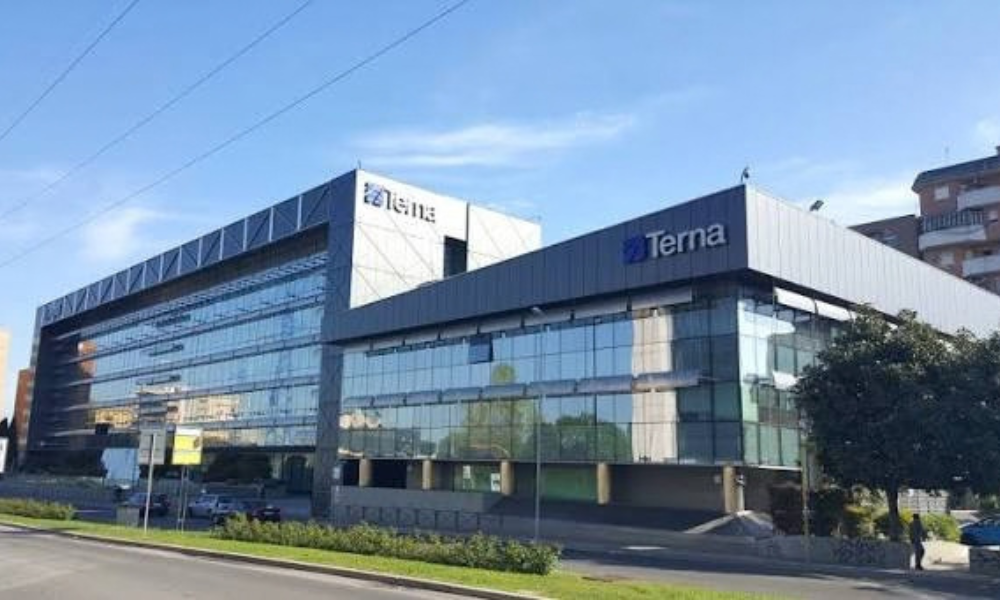


L’energia è argomento da bar? Parte 3: Liberare Terna dalla Borsa per salvare le bollette.
di Marco Andreozzi
Terna è un’azienda quotata in borsa e apprezzata dagli investitori per la stabilità dei flussi di cassa e la distribuzione costante dei dividendi. Tuttavia, alcuni economisti di scuola keynesiana evidenziano che dovrebbe cambiare ed operare come una vera impresa di pubblica utilità, uscendo dalla quotazione di borsa e tornare ad adempiere alla missione preposta. Terna distribuisce ogni anno una quota generosa dei suoi utili netti sotto forma di dividendi, spesso superiore al 75%. Ogni euro distribuito agli azionisti è un euro estratto dalle bollette che non viene utilizzato per ridurre la tariffa di trasporto o autofinanziare le opere, costringendo l’azienda ad altro debito.
Ricordiamoci che Terna non rischia di fallire per concorrenza perché ha il monopolio della rete e l’efficienza è stimolata solo dall’Autorità di Regolazione per Energia Reti e Ambiente (ARERA), la cui missione è la tutela dei consumatori. ARERA fissa tetti ai costi: se non sufficientemente severi, possono consentire a Terna di fare profitti elevati senza reali salti di efficienza, a spese dei cittadini e delle imprese. L’uscita dai mercati regolamentati con conseguente rinazionalizzazione totale o trasformazione in ente pubblico non economico, poggia su solidi argomenti macroeconomici e di finanza strutturata. Terna potrebbe così contribuire alla riduzione strutturale del prezzo dell’energia attraverso alcune leve tecnico-economiche.
Come azienda quotata, le tariffe che Terna applica – e che i consumatori pagano in bolletta sotto la voce ‘spesa per il trasporto e la gestione del contatore’, sono stabilite da ARERA tramite il meccanismo del Costo Medio Ponderato del Capitale. L’autorità deve garantire a Terna un tasso di rendimento del capitale investito abbastanza alto da attrarre gli investitori istituzionali e azionisti di mercato: attualmente superiore al 5-6%. Se Terna fosse interamente pubblica e non quotata, il rischio d’impresa legato alla volatilità azionaria si azzererebbe. Lo Stato potrebbe finanziare i massicci investimenti infrastrutturali della rete (piani da oltre 15-20 miliardi di euro) emettendo obbligazioni ‘verdi’ garantite dallo Stato, che beneficiano di tassi d’interesse nettamente inferiori rispetto al rendimento preteso dai mercati azionari con una riduzione dei costi riconosciuti in tariffa dall’ARERA.
La rete elettrica ad altissima tensione è un monopolio naturale puro e non è possibile né efficiente costruire reti concorrenti. La quotazione in borsa di un monopolio naturale crea una distorsione economica come estrazione di rendita monopolistica a favore di privati. Inoltre, la rete è il valore critico più importante per la sicurezza nazionale, vulnerabile ad attacchi cibernetici e tensioni geopolitiche. Sottrarre Terna alle logiche di mercato permetterebbe di gestire i flussi energetici non per massimizzare i ricavi da congestione di rete, ma per massimizzare il surplus del consumatore. Lo Stato avrebbe il controllo totale e simmetrico sulle scelte di sicurezza cibernetica e ingegneristica, coordinando Terna direttamente con gli altri enti energetici pubblici (come il GSE ed Enel, se anch’essa integrata), azzerando i costi di transazione e i conflitti di interesse tipici delle imprese quotate.
Va poi rammentato che i mercati finanziari impongono alle società quotate rigide rendicontazione trimestrali, penalizzando i titoli che non mostrano una crescita costante dei margini nel breve periodo. La transizione energetica e la digitalizzazione della rete richiedono invece una pianificazione strategica a lunghissimo termine (20-30 anni), i cui benefici in termini di produttività sistemica e riduzione dei prezzi dell’energia si vedono solo nel lungo periodo. Senza la pressione dei mercati azionari, Terna potrebbe concentrarsi su investimenti ad altissima utilità pubblica pur con basso rendimento finanziario immediato. Un esempio sono i sistemi di accumulo diffusi al Sud e i potenziamenti delle interconnessioni transfrontaliere, essenziali per azzerare il fenomeno dei ‘prezzi zonali negativi’ e integrare le rinnovabili a basso costo, ma scarsamente remunerativi nell’immediato per un azionista di borsa. E c’è di più: continua
Is Energy a Bar-Talk Topic? Part 3: Taking Terna off the stock exchange to save on utility bills.
by Marco Andreozzi
Terna is a publicly traded company valued by investors for its stable cash flows and consistent dividend payouts. However, some Keynesian economists argue that it should change course and operate as a true public utility—delisting from the stock exchange and returning to its core mission. Terna distributes a generous portion of its net profits as dividends each year, often exceeding 75%. Every euro paid out to shareholders is a euro taken from utility bills that is not used to lower transmission tariffs or self-finance infrastructure projects, thereby forcing the company to incur further debt.
It is worth remembering that Terna faces no risk of bankruptcy due to competition, as it holds a monopoly over the grid; efficiency is driven solely by the Regulatory Authority for Energy, Networks and Environment (ARERA), whose mission is consumer protection. ARERA sets cost caps; if these are not sufficiently strict, they can allow Terna to generate high profits without achieving genuine efficiency gains—ultimately at the expense of citizens and enterprises. The move away from regulated markets—resulting in either full renationalization or transformation into a non-commercial public entity—is supported by sound macroeconomic and structured finance arguments. In such a scenario, Terna could contribute to a structural reduction in energy prices by leveraging few technical-economic mechanisms.
As a listed company, the tariffs Terna applies—and which consumers pay on their bills under the heading “transmission and meter management costs”—are set by ARERA using the Weighted Average Cost of Capital (WACC) mechanism. The regulator must ensure Terna a return on invested capital high enough to attract institutional investors and market shareholders—currently above 5–6%. If Terna were entirely state-owned and unlisted, the business risk associated with stock market volatility would be eliminated. The State could finance massive infrastructure investments for the grid (plans exceeding €15–20 billion) by issuing state-guaranteed “green” bonds; these benefit from interest rates significantly lower than the returns demanded by equity markets, thereby reducing the costs recognized in tariffs by ARERA.
The extra-high-voltage electricity grid is a pure natural monopoly; building competing networks is neither possible nor efficient. Listing a natural monopoly on the stock exchange creates an economic distortion by allowing private entities to extract monopoly rents. Furthermore, the grid is a critical asset for national security, vulnerable to cyberattacks and geopolitical tensions. Removing Terna from market-driven dynamics would allow power flows to be managed to maximize consumer surplus rather than grid congestion revenues. The State would exercise total, direct control over cybersecurity and engineering decisions—coordinating Terna directly with other public energy bodies (such as GSE and Enel, should the latter also be integrated)—thereby eliminating the transaction costs and conflicts of interest typical of listed companies.
It should also be recalled that financial markets impose strict quarterly reporting requirements on listed companies, penalizing stocks that fail to show steady margin growth in the short term. Conversely, the energy transition and grid digitalization require very long-term strategic planning (20–30 years), with benefits—such as systemic productivity gains and lower energy prices—materializing only over the long haul. Free from stock market pressure, Terna could focus on investments offering immense public value, even if they yield low immediate financial returns. Examples include distributed storage systems in the South and the upgrading of cross-border interconnectors—measures essential for eliminating “negative zonal prices” and integrating low-cost renewables, yet offering little immediate reward for stock market investors. And there is more. (To be continued)
Marco Andreozzi, è Dottore in Ingegneria Meccanica, Economia/Amministrazione (Politecnico di Torino). Tecnologo industriale e specialista del settore energetico, proviene da esperienze professionali in cinque multinazionali in Italia e paesi extra-europei, e come direttore generale da un quarto di secolo; nomade digitale dal 2004 al 2019, e’ sinologo, parla correntemente il mandarino e in Cina e’ stato docente a contratto.
Marco Andreozzi, is a Doctor in Mechanical Engineering, Economics/Administration (Polytechnic of Turin). Industrial technologist and specialist in the energy sector, he comes from professional practices in five corporates in Italy and non-European countries, and as managing director for a quarter of a century; digital nomad from 2004 to 2019, he is a sinologist, speaks fluent Mandarin and was a visiting professor in China.


